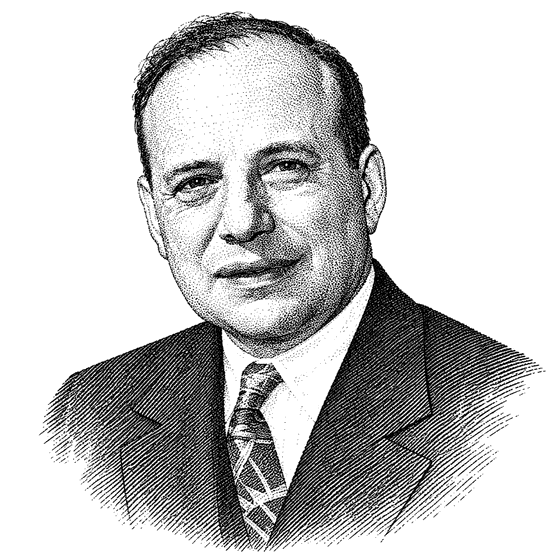
Escola Graham
Benjamin Graham e o número de Graham
O preço de hoje cabe no lucro e no patrimônio?
Benjamin Graham · Investidor e professor da Universidade Columbia, autor de O Investidor Inteligente · 1894–1976
Atualizado em 19/11/2026 · 5 min de leitura
A ideia em uma frase
O critério de Graham compara o preço de uma ação com dois números da própria empresa, o lucro por ação e o patrimônio por ação, e define um teto: o preço acima do qual a ação paga mais do que esses dois números sustentam pela regra do autor.
A pergunta que ele responde é esta: o preço de hoje cabe no lucro e no patrimônio? O Ledge a traduz em um preço-teto por ação e o compara com o preço de hoje.
Quem foi Benjamin Graham
Benjamin Graham nasceu em 1894 e morreu em 1976. Foi professor na Universidade Columbia, nos Estados Unidos, e é lembrado como um dos nomes que organizaram a análise de ações como disciplina. Escreveu com David Dodd o livro Security Analysis (1934) e publicou The Intelligent Investor em 1949, com edição revista em 1973. Em português, o segundo é O Investidor Inteligente.
Warren Buffett foi aluno dele. O conceito de margem de segurança, a distância entre o preço pago e um valor que se consegue sustentar com dados, é o centro do livro.
O investidor defensivo e os critérios do capítulo 14
No capítulo 14 do livro, Graham descreve como o investidor defensivo, aquele que quer pouco trabalho de acompanhamento, pode escolher ações. Os critérios descritos são estes:
- empresa de porte grande;
- ativo circulante de pelo menos 2 vezes o passivo circulante;
- lucro em cada um dos últimos 10 anos;
- proventos sem interrupção por 20 anos;
- crescimento do lucro por ação de pelo menos um terço em 10 anos;
- preço de até 15 vezes o lucro médio de 3 anos;
- preço de até 1,5 vez o patrimônio por ação, ou, combinando os dois múltiplos, P/L multiplicado por P/VP de até 22,5.
O Ledge mede só dois deles: os dois múltiplos, com o lucro dos últimos 12 meses e o patrimônio do último balanço. Os proventos dos últimos 5 anos aparecem ao lado, como informação, mas não mudam o resultado. Porte, liquidez corrente, 10 anos de lucro e crescimento ficam de fora, porque a base pública usada pelo Ledge não traz esses dados de forma confiável.
O número de Graham
A regra do capítulo 14 combina os dois limites. Se o preço pode ser no máximo 15 vezes o lucro por ação (LPA) e no máximo 1,5 vez o patrimônio por ação (VPA), então o P/L multiplicado pelo P/VP fica em 22,5 no máximo, porque 15 × 1,5 = 22,5. Como P/L × P/VP é igual ao preço ao quadrado dividido por LPA × VPA, o preço ao quadrado fica em no máximo 22,5 × LPA × VPA.
Número de Graham = √(22,5 × LPA × VPA)Um exemplo com números redondos: uma ação com LPA de 4 e VPA de 20 tem número de Graham de cerca de 42,4, porque 22,5 × 4 × 20 = 1.800 e a raiz quadrada de 1.800 é aproximadamente 42,4. É o preço-teto. Se o preço de hoje está em 30, ele está abaixo do teto; se está em 50, está acima.
A margem de segurança que o Ledge mostra é a distância entre o teto e o preço, em proporção do teto. Com teto de 42,4 e preço de 30, a margem é de cerca de 29%.
Margem de segurança = (preço-teto − preço) ÷ preço-tetoQuando o lucro por ação ou o patrimônio por ação não é positivo, a conta não existe: a raiz de um número negativo não tem sentido aqui. Nesses casos a ação aparece em um grupo separado, sem número de Graham, com o motivo.
O livro também apresenta uma fórmula de valor com crescimento. O Ledge não a usa: ela depende de um crescimento estimado para os próximos anos e do rendimento de títulos de empresas. O Ledge não usa números que dependam do futuro.
O que o Ledge mostra da sua carteira
No Insights da Minha área, a aba Graham traz o parecer da carteira e as ações em três grupos: abaixo do preço-teto, acima do preço-teto e sem número de Graham. Cada ação mostra o preço, o preço-teto, a margem e uma régua em proporção, sempre com o texto ao lado, sem cor de juízo. A conta completa, com LPA, VPA, P/L e P/VP de hoje, fica aberta em Ver a conta.
A aba declara o que não entra: porte, liquidez corrente, 10 anos de lucro e crescimento. Também diz quando falta dado, como ação ausente da base de balanços.
Limites e críticas
- O livro usa o lucro médio de 3 anos; o Ledge usa o lucro dos últimos 12 meses. Em empresas cíclicas, um ano de lucro alto ou baixo desloca o número.
- Os limites de 15 e 22,5 são os da edição revista de 1973 e refletem o mercado americano da época; os juros de hoje, no Brasil, são outros.
- O patrimônio é contábil e pode estar longe do valor de reposição dos ativos. Empresas de ativos leves, como as de tecnologia e serviços, tendem a ficar com número baixo pela própria natureza do negócio.
- Os proventos de 5 anos são só informação ao lado: o livro pede 20 anos seguidos.
- O resultado descreve a distância entre o preço e um teto calculado, e nada além disso.
Referências
- Benjamin Graham, The Intelligent Investor, edição revista de 1973, capítulo 14 (em português, O Investidor Inteligente).
- Benjamin Graham e David Dodd, Security Analysis (1934).
Conteúdo educativo: descreve um critério publicado; não é recomendação de investimento.